お知らせ・ブログ

ホーム > ブログ

【労務管理】資格取得報奨金や授業料補助は賞与にあたるのか

会社が従業員に支給する資格取得報奨金や授業料補助などは、福利厚生の一環として設けられていることもあると思います。

では、このような金銭や経済的利益は、健康保険・厚生年金保険における「賞与」に該当するのでしょうか。

今回は、資格取得報奨金と授業料免除について、社会保険審査会で判断された2つの事例を紹介します。

社会保険における「賞与」とは
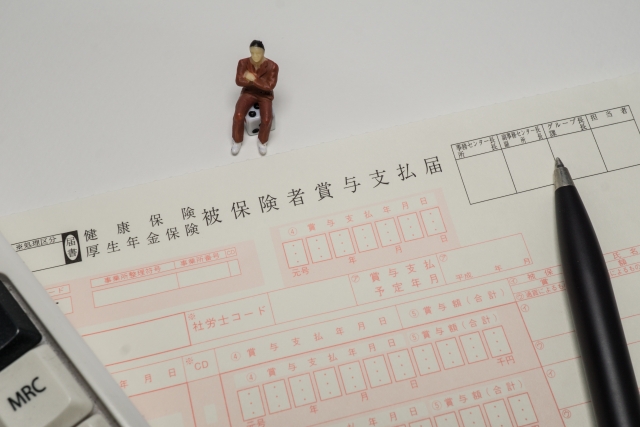
健康保険法及び厚生年金保険法では、賞与は、賃金、給料、手当、賞与など名称を問わず、労働者が労働の対償として受けるもののうち、3か月を超える期間ごとに受けるものと定めています。

日本年金機構では、賞与支払届の対象となる賞与について、名称を問わず、労働の対償として受けるもののうち、年3回以下の支給のものと説明しています。年4回以上支給されるものは標準報酬月額の対象とされ、また、労働の対償とみなされない結婚祝金等は、対象外です。
例えば、給与規程で7月と12月に「○○手当」を支給すると定めている場合も、支給月が年2回と明確に規定されているため、通常の報酬ではなく賞与として取り扱われます。

つまり、会社が「報奨金」や「福利厚生費」などの名称で支給していても、実態によっては社会保険上の賞与に該当する場合があります。

そのため、支給する金銭や経済的利益については、名称だけで判断せず、支給の目的や条件、頻度などを確認することが大切です。

ここで、厚生労働省年金局の事務連絡で示されている「報酬・賞与の範囲について」の取扱いをご紹介します。

「標準報酬月額の定時決定及び随時改定の事務取扱いに関する事例集」の一部改正について」(令和4年9月5日付け日本年金機構事業管理部門担当理事宛て厚生労働省年金局事業管理課長事務連絡。)

「報酬」・「賞与」にはどのようなものが含まれるかとの質問(「報酬・賞与の範囲について」の項の問)に対して、具体的事例①では、「現実に提供された労働に対する対価に加え、給与規程等に基づいて使用者が経常的(定期的)に被用者に支払うものは、「報酬等」に該当する。労働の提供と対償の支払が時間的に一致する必要はなく、将来の労働に対するものや、病気欠勤中や休業中に支払われる手当であっても労働の対償となり、「報酬等」に該当する。また、雇用契約を前提として事業主から食事、住宅等の提供を受けている場合(現物給与)も「報酬等」に含まれる。」と回答されており、具体的事例④では、「事業主が恩恵的に支給するものは労働の対償とは認められないため、原則として「報酬等」に該当しない。」とされているが、具体的事例⑤では、「恩恵的に支給するものであっても、労働協約等に基づいて支給されるもので、経常的(定期的)に支払われる場合は、「報酬等」に該当する。」と回答されている。

資格取得報奨金が賞与に該当しないと判断された事例

令和7年7月31日の社会保険審査会の裁決では、従業員に支給した技能資格取得報奨金について、賞与に該当しないと判断されました(令和5年(厚)第775号)。

この会社では、自己啓発によって技能資格を取得し、資格試験に合格した従業員に対し、受験料相当額の報奨金を支給する制度を設けていました。

報奨金の額は、取得した資格のランクに応じて1万円、7,000円、5,000円とされていました。一方、会社の指示によって受験する場合は業務として取り扱われ、報奨金は支給されない仕組みでした。

日本年金機構は、この報奨金について賞与支払届を提出するよう指導し、会社は届出を行いました。しかし、会社は標準賞与額の決定処分に対して不服を申し立てました。

社会保険審査会は、報奨金が自己啓発による資格試験の合格者に限定され、受験料相当額の範囲内で1回限り支給されるものであることなどを踏まえ、労働の対価として経常的に支払われるものとは認めにくいと判断しました。
保険者である政府側は、支給規定に定めがあることを理由に報酬等に当たると主張しましたが、審査会は、経常的に支払われるものであることを基礎づける事情は示されていないとしました。

その結果、賞与に該当するとした原処分は取り消されました。

授業料免除が賞与に該当すると判断された事例

一方、令和6年1月31日の社会保険審査会の裁決では、従業員に対する授業料の一部免除について、賞与に該当すると判断されました(令和5年(健厚)第69号および令和5年(健厚)第126号)。

この会社では、従業員が会社の承認した大学のプログラムを受講する場合に、授業料の一部を免除する制度を設けていました。

具体的には、会社が従業員に対して授業料免除相当額を支払い、同時に同額を授業料に充てるものとして控除する仕組みでした。

会社は、この制度は福利厚生の一環であり、賞与には該当しないと主張しました。

しかし、社会保険審査会は、次のような事情を踏まえて判断しています。

  • 授業料免除制度が賃金規程等に定められていたこと
  • 賃金控除に関する労使協定にも、教育受講料の控除について定めがあったこと
  • 授業料免除相当額は課税対象の利益とされ、賃金台帳上も給与と同様に取り扱われていたこと
  • 授業料免除相当額が3か月を超える期間ごとに支払われている従業員もいたこと

また、従業員が自ら希望して受講するプログラムの授業料は、本来であれば本人が負担する費用です。その一部を会社が負担することは、従業員の通常の生計費に充てられるものと同様の性質を持つと判断されました。

こうした事情から、授業料免除相当額は、労働の対償として経常的に支給される賞与に該当するとされ、会社の再審査請求は棄却されました。

会社の業務命令によって資格取得講座などを受講させ、その費用の一部を会社が負担する場合については、実費弁済として報酬等に該当しないと考えられる旨も、同裁決の中で示されています。

会社からの業務命令によって資格取得講座等を受講することとなり、その費用の一部を会社が支給する場合は、実費弁済となるため、報酬等には該当しないと考えられるが、本件のように、被用者の希望により任意で受講する費用の一部を会社が支給している場合は、本来であれば、被用者本人が支払うべき費用を会社が負担していることとなるため、その部分は、賃金と同様に被用者の通常の生計費に充てられるものに相当すると考えられる。

令和5年(健厚)第126号より

裁決は、事務取扱いの事例集に沿って、労働の対償として経常的に受けるものを報酬等と整理しています。
支給事由や額が不確定で経常的でない報酬等は含まれないとされますが、該当するのは極めて限定的とされています。

2つの事例から分かること

今回の2つの事例から分かるのは、会社が福利厚生として設けた制度であっても、必ずしも社会保険上の賞与に該当しないとは限らないということです。

賞与に該当するかどうかは、制度の名称や会社が考える支給目的だけでなく、実際の支給内容や運用状況などを踏まえて判断されます。同様の制度でも運用次第で結論が変わり得ると考えられます。

例えば、次のような点を確認することが重要です。

  • 支給の目的や対象者はどのように定められているか
  • 賃金規程や福利厚生規程などに支給の根拠があるか(ただし、規程の有無だけで決まるわけではなく、経常性などとあわせて判断されます)
  • 支給条件や支給額はどのように決められているか
  • 定期的・経常的に支給される仕組みになっているか
  • 会社の業務命令による受講なのか、従業員が任意で利用する制度なのか

特に、資格取得支援や教育費補助などの制度を設ける場合は、制度の内容だけでなく、実際の運用方法についても確認しておく必要があります。

賞与に該当する場合は届出が必要です

健康保険・厚生年金保険上の賞与に該当する場合は、原則として「被保険者賞与支払届」を提出する必要があります。

賞与を支給した場合は、支給日から5日以内に日本年金機構へ届け出ます。届出内容に基づいて標準賞与額が決定され、健康保険料・厚生年金保険料の計算に反映されます。

資格取得報奨金や授業料補助など、通常の賞与とは異なる名目で支給する場合でも、社会保険上の取扱いを確認することが大切です。

福利厚生制度を新たに設ける場合や、既存の制度を見直す場合は、社会保険上の報酬・賞与に該当するかどうかについても、事前に確認しておきましょう。
【労務管理】勤務間インターバル制度とは

勤務間インターバル制度とは、1日の勤務終了後、次の勤務が始まるまでの間に、一定時間以上の休息時間を確保する制度です。

労働者の睡眠時間や生活時間を確保し、健康の維持や仕事と生活の調和につなげることを目的としています。

令和7年の就労条件総合調査を基にした厚生労働省の資料によると、勤務間インターバル制度を導入している企業の割合は6.9%となっています(常用労働者30人以上を雇用する民営企業が調査対象)。制度の導入は、まだ十分に進んでいない状況です。

現行制度では事業主の「努力義務」

勤務間インターバル制度は、2019年4月1日に改正労働時間等設定改善法が施行されたことにより、事業主の努力義務となりました。

同法第2条では、事業主は労働者の健康及び福祉を確保するために必要な終業から始業までの時間を設定するなど、労働時間等の設定の改善に必要な措置を講ずるよう努めなければならないとされています。

そのため、一般の労働者については、現時点で勤務間インターバル制度の導入そのものが一律に義務付けられているわけではありませんが、厚生労働省のマニュアルでは、11時間を望ましい水準、9時間を最低限確保してほしい水準とする考え方が例示されています。

※厚生労働省のマニュアルに示された制度設計上の目安であり、法律で定められた最低基準ではありません。

※医師の働き方改革における勤務間インターバルの規制や、自動車運転者に適用される改善基準告示の休息期間など、職種によっては別のルールが設けられています。ここでは一般の労働者を対象とした制度について説明しています。

制度を導入するメリット

勤務間インターバル制度を導入することで、労働者は十分な睡眠時間や生活時間を確保しやすくなり、健康の維持・向上につながることが期待されます。

また、仕事と生活の調和が図られることで、働きやすい職場づくりにつながり、人材の確保・定着や離職者の減少も期待できます。休息と仕事のメリハリがつくことで、仕事への集中度や生産性の向上につながることも考えられます。

具体例で見る勤務間インターバル

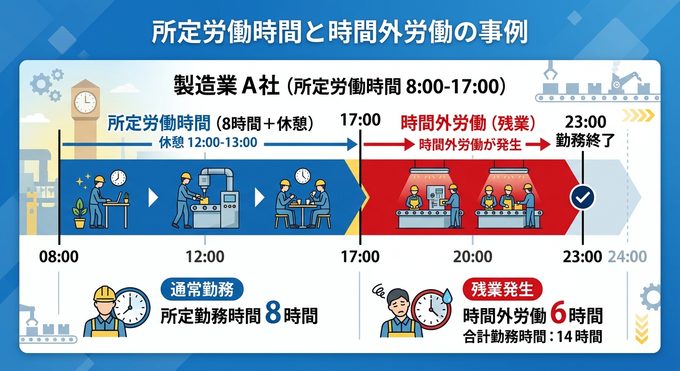
例えば、通常の勤務時間が8時から17時までの製造業の会社で、時間外労働により勤務終了が23時になった場合を考えてみます。

この会社が11時間の休息時間を確保する制度を導入している場合、前日の23時に勤務が終了したときは、翌朝10時に次の勤務を開始することになります。

そのため、翌日の所定始業時刻である8時から10時までは勤務せず、10時から勤務を開始することになります。

※11時間は説明のための例であり、一般の労働者について法律で一律に定められたインターバル時間ではありません。

制度を導入する際のポイント

勤務間インターバル制度を導入する場合は、まず自社の労働時間や勤務形態を把握し、制度の目的や対象者、休息時間を検討する必要があります。

休息時間を何時間に設定するかについて、法律上の一律の基準はありません。労働者の生活時間、睡眠時間、通勤時間、交代制勤務などの勤務形態や実態を考慮し、仕事と生活の両立が可能な時間を検討することが大切です。

また、休息時間の満了時刻が翌日の所定始業時刻を過ぎる場合の取扱いも決めておく必要があります。主な方法として、次の2つが挙げられます。

  1. 翌日の始業時刻を、休息時間が満了する時刻まで繰り下げる方法
  2. 翌日の所定始業時刻から休息時間の満了時刻までを、労働したものとみなす方法

1.翌日の始業時刻を繰り下げる方法

例えば、通常の勤務時間が8:00から17:00まで(休憩1時間)の会社で、前日の勤務が23:00に終了したとします。勤務間インターバルを11時間と設定している場合、翌日の始業時刻は10:00まで繰り下げることになります。

この場合、翌日の終業時刻をどうするかについても、あらかじめ決めておく必要があります。

パターンA:終業時刻は通常どおり17:00とする
時間帯の取扱い8:00~10:00 勤務しない
10:00~17:00 実際に勤務する(休憩1時間)

この場合、実際の労働時間は6時間となり、通常の所定労働時間より2時間短くなります。

勤務間インターバル制度の趣旨を踏まえ、勤務時間が短くなった場合でも通常の賃金を支給する方法や、会社独自の有給の特別休暇を設ける方法などが考えられます。

賃金等の取扱いについては、既存の労働契約や賃金規程との整合性を確認し、労使で話し合ったうえで、あらかじめ明確にしておくことが大切です。

パターンB:終業時刻も2時間繰り下げて19:00とする
時間帯の取扱い8:00~10:00 勤務しない
10:00~19:00 実際に勤務する(休憩1時間)

この場合、実際の労働時間は8時間となり、通常の所定労働時間を確保できます。

このように、始業時刻を繰り下げる方法を採用する場合は、翌日の終業時刻や労働時間、賃金の取扱いなどについても整理しておく必要があります。

2.翌日の所定始業時刻から休息時間の満了時刻までを、労働したものとみなす方法

この方法では、所定始業時刻は8:00のままですが、実際の勤務は10:00から開始し、終業時刻は通常どおり17:00とします。

翌日の8:00から10:00までの2時間について、実際には勤務していなくても、労働したものとみなします。

時間帯の取扱い8:00~10:00 労働したものとみなす(2時間)
10:00~17:00 実際に勤務する(休憩1時間)

8時から10時までの2時間は労働したものとみなすため、実際に勤務する6時間と合わせて、所定労働時間に相当する8時間を労働したものとして取り扱います。

制度導入にあたって

制度を導入する際は、就業規則に勤務間インターバルに関する規定を設けるほか、申請手続や労働時間の取扱いなど、必要な事項を整備します。制度の内容を従業員や管理職に周知し、取引先等にも必要に応じて説明することが大切です。なお、翌日の始業時刻を繰り下げる方法を採用する場合は、始業・終業時刻の取扱いについて、労働条件通知書等にも明示する必要があります。

そのほか、災害や突発的な設備トラブル、重大なクレーム対応など、やむを得ない事情が生じた場合の取扱いについても検討しておくとよいでしょう。

就業規則規定例(東京労働局HPより)

https://jsite.mhlw.go.jp/tokyo-roudoukyoku/content/contents/000964568.pdf

導入後も、制度が実際に運用できているか、休息時間を確保できないケースが続いていないかなどを確認し、必要に応じて見直すことが求められます。

今後の法改正に向けた議論

勤務間インターバル制度については、今後、より実効性のある制度とするための検討が進められています。

2026年10月14日開催の労働政策審議会労働条件分科会(第212回)の資料では、これまでの議論の主な意見として、労働者側から法的な義務化や11時間のインターバルを義務化する方向での検討を求める意見が出ています。また、使用者側からは企業ごとの勤務実態や業務上の事情を踏まえた柔軟な制度設計を認めるべきとの意見が整理されています。

これらは審議会で出された意見であり、現時点で具体的な法改正の内容や施行時期が決まったものではありません。
今後の動向を確認しながら、まずは自社の労働時間や勤務実態を把握し、休息時間の確保に向けてできることから検討してみてはいかがでしょうか。

【好評につき継続!毎月先着30社限定キャンペーン】

【派遣業・有料職業紹介の許可取得をプロがサポート】

「労働者派遣業や有料職業紹介業を始めたいけれど、許可申請の手続きが大変そうでなかなか踏み出せない…」
そんな声を多くいただいています。昨年から開始したキャンペーンが、予想以上に多くの企業様からご好評をいただき、実際に多数のお問い合わせを頂戴しました。その反響を受けて、今回も同じサポート内容で新たにご案内させていただきます。

当事務所では、労働者派遣業および有料職業紹介業の許可取得を、経験豊富な社労士が迅速かつ確実にバックアップ。書類作成から行政対応まで一括してお引き受けし、貴社の大切な時間を節約しながら、スムーズな事業開始をお手伝いします。

毎月先着30社限定の特別キャンペーン実施中!
通常価格98,000円(税別)の労働者派遣業許可取得を88,000円(税別)
有料職業紹介業許可取得を78,000円(税別)の特別価格でご提供しています。
労働者派遣業許可:88,000円(税別)
有料職業紹介業許可:78,000円(税別)
※当社報酬価格です。国に治める登録免許税、申請手数料は別途かかります。

対象は毎月先着30社様限定。枠が埋まり次第終了となりますので、お早めのご検討をおすすめします。許可取得を進める絶好のタイミングです。手続きの複雑さで機会を逃すことのないよう、ぜひ当事務所にお任せください。貴社のビジネススタートを全力でサポートいたします!

【派遣料金の明示、できていますか?】

【労働局調査で指摘されやすい「見落としポイント」を解説】

派遣元事業主の皆さま、労働局の調査で「派遣料金の明示をしていない」と指摘された経験はありませんか?

実は、派遣料金の明示は意外と見落とされがちです。
「賃金はきちんと説明しているのに、料金までは…」というケースが多く見られます。

今回は、労働者派遣法で義務付けられている「派遣料金の明示」について、わかりやすく整理します。
これを機に、自社の運用を確認してみてください。

1.いつ明示が必要なのか?

派遣元事業主は、次の3つのタイミングで、派遣労働者に対して「派遣料金の額」を明示しなければなりません。

① 労働者を「派遣労働者として」雇い入れようとするとき
② 実際に労働者派遣をしようとするとき

③ 派遣料金の額を変更するとき

この明示は、派遣労働者が自分の賃金と派遣料金の差(いわゆるマージン)を知るための重要な情報です。
派遣会社を選ぶ際の判断材料にもなるため、法律で義務付けられています。

2.明示すべき「派遣料金の額」は?

次の2つのうち、いずれかを選べます。

⑴ 当該派遣労働者本人に係る労働者派遣に関する料金の額
⑵ 派遣元事業所における派遣料金の平均額(前事業年度の派遣労働者1人1日あたりの平均額)

単位は時間額・日額・月額・年額など自由ですが、「時間額で○○円」「日額で○○円」など、単位がはっきりわかるように明示する必要があります。

3.明示の方法は?

口頭だけでは不十分です。
以下のいずれかの方法で行ってください。

  • 書面の交付
  • ファクシミリ
  • 電子メールなど

実務では「就業条件明示書」に追記して対応しているケースが多く見られます。

就業条件明示書に、自社で欄を追加するなどの工夫が必要です。

 4.明示のし忘れを防ぐための実務ポイント明示漏れを防ぐために、次の対応をおすすめします。

  • 雇い入れ時の雇用契約書(派遣労働者用)に派遣料金の項目を設ける
  • 就業条件明示書のフォーマットに派遣料金欄を常設する
  • 派遣料金が変更になった場合の再明示ルールを社内で明確にしておく

「賃金は明示したのに料金は漏れていた」という指摘は、調査でよく見られるポイントです。
一度整備しておけば、安心して対応できます。

まとめ

派遣料金の明示は、派遣労働者の権利保護と、派遣元事業主のコンプライアンスの両面で重要な義務です。
「やっていない」「よくわからない」という状態のままでは、労働局調査で指摘を受けるリスクが高まります。

自社の書式や運用を今一度確認し、必要に応じて見直しを進めてみてください。
ご不明な点がございましたら、当事務所までお気軽にご相談ください。

【労務管理】育児・介護休業における雇用環境整備とは

育児・介護休業法では、労働者が育児休業や介護休業、両立支援制度などを利用しやすくするため、事業主に「雇用環境整備」が義務付けられています。

労働新聞社の記事によると、大阪労働局が令和7年度に実施した育児・介護休業法に関する是正指導等は1,309件となり、前年度から5倍を超える件数となっているようです。

その中でも特に目立っているのが、研修の実施や相談窓口の設置など、1つ以上の措置を講じることが求められている『雇用環境整備』です

育児休業については、雇用環境整備が令和4年4月から義務となっています。介護についても、令和7年4月から雇用環境整備が義務となりました。

「育児休業の制度は就業規則に書いてあるから大丈夫」と考えている会社もあるかもしれませんが、雇用環境整備は、就業規則を整備することに加えて対応が必要な場合があります。

「雇用環境整備」とは?

育児休業・出生時育児休業については、労働者が申出を円滑に行えるようにするため、事業主は次の1~4のいずれかの措置を講じる必要があります。

  1. 育児休業・出生時育児休業に関する研修の実施
  2. 育児休業・出生時育児休業に関する相談体制の整備(相談窓口の設置)
  3. 自社の労働者の育児休業・出生時育児休業の取得事例の収集・提供
  4. 自社の労働者へ育児休業・出生時育児休業制度と育児休業取得促進に関する方針の周知

4つすべてを実施しなければならないわけではなく、1~4のうち、いずれか1つ以上を実施する必要があります。

介護についても同様に、介護休業や介護両立支援制度等の申出が円滑に行われるよう、次の1~4のいずれかの措置を講じる必要があります。

  1. 介護休業・介護両立支援制度等に関する研修の実施
  2. 介護休業・介護両立支援制度等に関する相談体制の整備(相談窓口の設置)
  3. 自社の労働者の介護休業取得・介護両立支援制度等の利用事例の収集・提供
  4. 自社の労働者への介護休業・介護両立支援制度等の利用促進に関する方針の周知

和歌山労働局のHPにひな形がまとめられています

「雇用環境整備が必要なのは分かったけれど、具体的に何をすればいいのか分からない」という場合には、和歌山労働局のホームページに掲載されている資料が参考になり、活用しやすいと思います。

和歌山労働局 個別の制度周知・休業取得意向確認と雇用環境整備の措置等

例えば、育児休業については、次のような資料が掲載されています。

・個別周知・意向確認書記載例(最小限版)
・個別周知・意向確認書記載例(詳細版)
・事例紹介、制度・方針周知ポスター例【厚生労働省作成】
・相談窓口周知チラシ例【労働局作成】

また、介護についても、個別周知・意向確認書の記載例や、相談窓口の周知などに利用できる資料が掲載されています。

特に、相談窓口の設置については、「相談窓口を設置してください」と言われても、どのように社内へ周知すればよいのか迷うことがあります。

そのような場合には、労働局が作成した相談窓口周知用の資料を参考にして、自社用に担当者名や連絡先などを記載して、社内掲示や従業員への周知に活用することもできます。

労働者が制度を利用しやすい環境を整えているか

育児・介護休業法については、就業規則を整えることに加えて、実際に労働者が制度を利用しやすい環境が整っているかについても確認しておくことが重要です。

まずは、次の点を確認してみましょう。

  • 育児休業について、雇用環境整備の措置を1つ以上実施しているか
  • 介護について、雇用環境整備の措置を1つ以上実施しているか
  • 相談窓口を設け、従業員に周知しているか
  • 制度や利用促進について、従業員に分かりやすく周知しているか
  • 妊娠・出産等の申出があった場合の個別周知・意向確認を行う体制ができているか
  • 介護に直面した旨の申出があった場合の個別周知・意向確認を行う体制ができているか

【労務管理】長時間労働で労基署の指導を受けた会社は、何が問題だったのか

厚生労働省から、令和7年度に「長時間労働が疑われる事業場」に対して実施した監督指導の結果が公表されました。

令和7年4月から令和8年3月までに、29,150事業場に対して監督指導が行われ、そのうち22,882事業場(78.5%)で労働基準関係法令違反が認められました。

主な違反は、

  • 違法な時間外労働11,228事業場(38.5%)
  • 賃金不払残業1,901事業場(6.5%)
  • 過重労働による健康障害防止措置が未実施のもの5,919事業場(20.3%)

となっています。

また、健康障害防止のために改善を指導した事業場は12,811事業場、労働時間の把握方法が不適正なため指導した事業場は4,045事業場に上っています。

では、実際に労働基準監督署の監督指導を受けた会社では、どのような問題があったのでしょうか。厚生労働省が公表した3つの事例をご紹介します。

厚生労働省が公表した3つの事例

事例1 36協定の上限を超える長時間労働

電気設備工事業を営む事業場(労働者約20人)では、現場労働者7人について、36協定で定めた上限時間(特別条項:月99時間)を超え、さらに労働基準法の時間外・休日労働の上限(月100時間未満、複数月平均80時間以内)も超える違法な時間外・休日労働が認められました。

最も長い労働者では、1か月当たり237時間の時間外・休日労働が行われていました。また、休憩時間中に働いた労働時間の一部が適正に把握されていない状況も確認されました。

労働基準監督署からは、36協定の上限時間を超えて時間外労働を行わせたことなどについて是正勧告が行われました。

その後、会社では現場労働者を14人増員するとともに、始業・終業時刻を電子機器から入力できるシステムを導入。労務管理責任者を現場に常駐させ、出退勤時間をリアルタイムで把握できるようにしました。

その結果、労働時間を適正に把握できるようになり、時間外・休日労働時間数も大幅に削減され、法律違反が解消されています。

事例2 実際の労働時間を適正に把握できていなかった

ソフトウェア業の事業場(労働者約400人)では、システム開発や改修業務を行っていたプロジェクトリーダーが、長時間労働を原因とする脳出血で死亡したとして労災請求が行われ、監督指導が実施されました。

この労働者には、システムトラブルへの対応や部下の指導などの業務が集中しており、休日出勤などの記録にも過小申告がみられました。実際の労働時間が適正に把握されておらず、最長で1か月125時間の違法な時間外・休日労働が認められました。

労働基準監督署からは、36協定で定めた上限時間を超えて時間外・休日労働を行わせたことについて是正勧告が行われたほか、時間外・休日労働を1か月当たり80時間以内とするための具体的方策を検討するとともに労働時間を適正に把握するよう指導されました。

会社では、入退室時間を自動反映する勤怠システムを後から修正できる仕様を見直したほか、非効率な業務の洗い出しや、手作業によるデータ入力・複数の承認フローの簡素化などを行いました。

さらに、ITツールなどを活用して、管理者が従業員の業務量や時間外労働時間数を把握できる体制に見直しました。その結果、時間外・休日労働時間数が大幅に削減され、法律違反も解消されています。

事例3 勤怠記録とパソコンの使用記録に乖離

河川の管理業務を行う事業場(労働者約130人)では、労働者が記録していた始業・終業時刻と、パソコンの使用時間記録との間に、1時間以上の乖離がある日が複数確認されました。

さらに、勤怠記録上は休日や年次有給休暇として処理されている日にもパソコンの使用記録がありましたが、事業場では、その理由を把握していませんでした。

実態調査を行ったところ、36協定の上限時間(月91時間)を超え、労働基準法の上限も超える時間外・休日労働が確認され、最長では1か月199時間に達していました。また、把握していた労働時間分のみ賃金を支払っていたため、割増賃金の不足も生じていました。

労働基準監督署からは労働時間を適正に把握するよう指導を受けたほか、違法な時間外・休日労働への是正勧告、割増賃金の不足額を遡及して支払うことについて是正勧告が行われました。

会社では、勤怠記録とパソコンのログに乖離がないかを管理者が確認する仕組みを整え、労働時間の管理を徹底しました。その結果、時間外・休日労働時間数が大幅に削減され、法律違反も解消されています。

監督指導の結果からあらためて確認したいこと

今回の事例を見ると、長時間労働を防ぐためには、単に「残業時間が多いか」を確認するだけでは不十分です。自社で次の3点を確認してみることをお勧めします。

① 36協定の上限を超えていないか

36協定を締結・届出している場合でも、実際の時間外・休日労働が36協定で定めた上限の範囲内に収まっているかを確認する必要があります。

特に、特別条項付きの36協定を締結している場合は、特別条項を適用できる回数や発動手続きを協定どおりに行うこと、時間外・休日労働の上限を適切に管理できているかなどを確認しましょう。

② 実際の労働時間を正しく把握できているか

今回の3事例では、休憩時間中の労働、休日出勤、勤怠記録とパソコンの使用記録の乖離など、実際の労働時間を正しく把握できていないことが問題となっています。

タイムカードや勤怠システムの記録だけでなく、実際の働き方(入退室管理、パソコンの使用記録など)が一致しているかを確認することが大切です。

③ 長時間労働者の健康管理ができているか

長時間労働は、労働時間の上限だけでなく、労働者の健康にも関わる問題です。

長時間労働となっている労働者を適切に把握し、必要な健康管理や医師による面接指導につなげられる体制になっているかについても、確認しておくことが求められます。

【令和9年度適用する労使協定方式「一般の労働者の平均的な賃金額」が発表されました。】

【労使協定イメージも公開されています。】

厚生労働省から令和9年度適用「同種の業務に従事する一般の労働者の平均的な賃金の額」が発表されました。
厚生労働省で発表されたURLはこちらです。

令和8年度からの変更点や注意点は、下記の通りです。
① 通勤手当を時給に含んで支給する場合の1時間当たりの単価が67円に12円引き下げられました。
② 前払い退職金や中小企業退職金共済制度等として一般賃金・賞与等に乗じる割合は昨年度と同じ5%のままでした。

①の令和9年度適用の一般通勤手当の額が低下することにより、協定派遣労働者の通勤手当の額を引き下げる事は労使での十分な協議が必要な事や、現在就業している派遣労働者の通勤手当を引き下げる事は労働契約法第9条に基づき、原則として労使双方の合意が必要であることに留意が必要です。

例年だと年明けに公表される【令和9年度適用、労使協定イメージ】もすでに公開されていますので、協定作成の参考に利用できます。

令和9年4月1日からの賃金額適用と少し先ではありますが、
平均賃金額上昇による派遣先との派遣料金の交渉、労使協定作成などの準備を少しずつ進める必要があります。

弊社では、派遣労使協定の作成アドバイスも行っております。作成について不明点がある、法令に準じる適正な内容になっているか不安がある派遣元会社様はお気軽にお問い合わせください。

【労務管理】スーパー銭湯でマッサージに従事していた者の労働者性の判断

労災の給付を申請したものの不支給とされた場合、まず労働者災害補償保険審査官に審査請求ができます。その決定にも納得できない場合は、さらに労働保険審査会に再審査請求をすることができます。

労働保険審査会

労災保険や雇用保険の給付決定に対する不服申立てについて、再審査請求の審理・裁決を行う厚生労働省の機関。

労災保険法が適用される労働者

労災保険法が適用される労働者とは、労働基準法における労働者性の判断と同様に、契約の形式ではなく、実際の働き方などを踏まえて判断されます。

スーパー銭湯でマッサージに従事していた者の労働者性の判断を求めた事件

スーパー銭湯でマッサージに従事していた者の労働者性の判断を求めた事件についてご紹介します。(令和元年労第322号)

事件の概要

請求人はスーパー銭湯内のマッサージ店においてリラクゼーションマッサージを施術する者。
マッサージ施術中に右肩に傷病を負い、業務上の事由によるものであるとして労働基準監督署に療養補償給付の請求をしたものの、不支給とされたので、行政の決定を不服として審査請求をしました。

裁決の内容

請求人の主張は認められず、再審査請求は棄却されました。

次の「労働者性の判断のポイント」を総合的に判断した結果、請求人と事業場との間に使用従属関係は認められず、請求人は労災保険法の適用のある労働者とはいえないと判断されました。
そのため、本件の傷病が業務上の事由によるものかどうかを検討するまでもなく、労災保険の給付対象とはなりませんでした。

労働者性の判断のポイント

(昭和60年労働基準法研究会報告より)

1.「使用従属性」に関する判断基準
(1)「指揮監督下の労働」
仕事の依頼、業務従事の指示等に対する諾否の自由の有無
業務遂行上の指揮監督の有無
拘束性の有無
代替性の有無
(2)「報酬の労務対償性」に関する判断基準
2.「労働者性」の判断を補強する要素
事業者性の有無
専属性の程度
その他

1.「使用従属性」に関する判断基準
(1)指揮監督下の労働にあるか
仕事の依頼、業務に従事すべき旨の指示等に対する諾否の自由の有無について

仕事の依頼、業務に従事すべき旨の指示等に対する諾否の自由の有無については、当該請求人には出勤について諾否の自由があり、出勤の頻度やシフトの調整をすることが可能な実態であった。また、請求人の平成30年の出勤日数をみると、1月~8月まで、勤務なし~12日間程度と出勤日数が少ない。

業務遂行上の指揮監督の有無について

業務遂行上の指揮監督の有無については、事業場従業員であるトレーナーはマッサージ師の中の誰が顧客の施術をするか等の業務の段取りを行っていたが、請求人が指揮監督を受けていたとはいえない。

なぜかというと、顧客から指定されたコースにおいてどのように施術を行うかなどについてはおおむね各マッサージ師の裁量に任されていたと認められる。トレーナーが、請求人に対して、顧客にどのように施術を行うかなどの業務の具体的内容について逐一業務指示をしていたとは認められない。

場所的・時間的拘束性の有無について

場所的・時間的拘束性の有無については、請求人はマッサージ師としての業務の性質上、事業場においてシフトで決められた時間に業務を行うことから、場所的拘束性はあった。
しかし、時間的拘束性は高いとは言えない。一部の期間のタイムカードは存在するものの、タイムカードで事業場が時間管理を行っていた事実は認められず、また、出勤日は自由度の高いシフト制であることや、シフト以外の日に兼業することは禁止されていない。

代替性の有無について

代替性の有無については、事業場のトレーナーがシフトを組んでいるため、請求人のシフト部分に事業場の許可なく他の人が替わることはないため、代替性は認められない。

(2)報酬の労務対償性

請求人の報酬は、施術コースに応じて支払われる。実態は、出勤日数に最低保証分の金額を掛けて算出される金額から保険等の諸経費を差し引いた金額となっている。そうすると、請求人の報酬は、施術コースに応じて支払われる業務委託料としての性質があり、労務対償性はないものと判断された。

2.「労働者性」の判断を補強する要素
事業者性の有無

請求人は、確定申告は自分でしており、雇用保険や社会保険の被保険者ではないことは、事業者としての性格を強める要素となる。

専属性の程度

出勤日の自由度の高いシフト制であることや、シフト以外の日に兼業することは禁止されていないことから、専属性の程度は低く、事業者性を強める要素となる。

【労務管理】2026年10月から国民年金保険料の育児免除制度が始まります

育児期間中の経済的な支援として、国民年金第1号被保険者が1歳までの子を養育する場合、国民年金保険料の納付が免除される育児免除制度が2026年10月から新たに始まります。

国民年金第1号被保険者とは

日本に住んでいる20歳以上60歳未満の人のうち、自営業者、農業者、学生、無職の方など、第2号・第3号被保険者でない方。

※20歳以上65歳未満で海外に住んでいる日本人など、希望して国民年金に任意加入する任意加入被保険者もいますが、任意加入被保険者は国民年金育児免除制度の対象ではありません。

国民年金保険料の育児免除制度の対象となる人

国民年金第1号被保険者のうち、令和8年10月1日以降、1歳になるまでの子を養育する実父母・養父母が対象となります。

子を養育する実父母・養父母とは、(1)と(2)どちらの条件も満たす人です。
(1)子と身分(親子)関係が継続していること
(2)子と同一住所であること

所得要件や性別要件はありません。
第1号被保険者であれば、夫婦ともに育児免除制度の対象です。

なお、子は、実子および養子のほか、特別養子縁組の監護期間にある子等も対象となります。

国民年金保険料が免除される期間

子が1歳になる誕生日の前月までが免除される期間となります。

実母で国民年金保険料の産前産後期間の免除制度を受けている場合、引き続く9カ月間、国民年金保険料が免除されます。
実父・養父母や、産前産後免除期間を有しない実母の場合、子を養育することとなった日の属する月から、1歳になる誕生日の前月までの期間が対象となります。

※すべて令和8年10月1日以降の期間に限ります。
令和8年10月1日よりも前から子を養育している場合、令和8年10月1日以降、子が1歳になる誕生日の前月までの期間が育児免除に該当します。

育児免除の手続き

要件に該当した場合、原則として自分ですみやかに届出をする必要があります。

※実母で産前産後免除制度の対象となっており、産前産後免除期間が令和8年9月以降に終了して引き続き子を養育していることが日本年金機構において確認できる方は、届出の必要はありません。
※令和8年10月1日よりも前から子を養育している場合は、令和8年10月1日以降に届出する必要があります。

  • 届出先:住民登録をしている市役所・町村役場の国民年金担当窓口
  • 電子申請の場合:マイナポータルから

なお、育児免除を受けた後、要件に該当しなくなった場合(子と同居しなくなった場合等)は、育児免除終了の手続きをする必要があります。ただし、子が1歳に到達し、期間満了となった際は手続き不要です。

育児免除期間は保険料を納付したものとして反映

育児免除期間として保険料の納付が免除された期間は、保険料を納付したものとして、将来の老齢基礎年金の受給額に反映されます。

また、すでに保険料を納付している期間や、法定免除に該当している期間、国民年金保険料免除・納付猶予、学生納付特例が承認されている期間についても、届出することで育児免除期間として取り扱われます。
保険料を納付している期間の保険料は、充当または還付されます。

【労務管理】シフト制労働者の年次有給休暇の付与日数の考え方

使用者は、一定の要件を満たした全ての労働者に対して年次有給休暇を与えなければなりません。

労働基準法
(年次有給休暇)
第三十九条 使用者は、その雇入れの日から起算して六箇月間継続勤務し全労働日の八割以上出勤した労働者に対して、継続し、又は分割した十労働日の有給休暇を与えなければならない。

年次有給休暇は、業種や業態に関わらず、また、正社員やパートタイムなど働き方の区分なく付与されます。
フルタイム労働者ではないパートタイムなどでも、一定の要件を満たす場合は、所定労働日数に応じて比例して付与されます。

法律および厚生労働省令で定められている付与日数

(1)通常の労働者の付与日数
継続勤務年数6カ月1年6カ月2年6カ月3年6カ月4年6カ月5年6カ月6年6カ月以上
付与日数10日11日12日14日16日18日20日
(2)週所定労働日数が4日以下かつ週所定労働時間が30時間未満の労働者の付与日数
継続勤務年数と付与日数
週所定労働日数1年間の所定労働日数※6カ月1年6カ月2年6カ月3年6カ月4年6カ月5年6カ月6年6カ月以上
4日169日~216日7日8日9日10日12日13日15日
3日121日~168日5日6日6日8日9日10日11日
2日73日~120日3日4日4日5日6日6日7日
1日48日~72日1日2日2日2日3日3日3日

※週以外の期間によって所定労働日数が定められている場合

シフト制の場合の所定労働日数の考え方

正社員などのフルタイム労働者や、パートタイムなどの働き方でも「所定労働日:月~木曜日、▲時~■時」のように固定の勤務体系だと週所定労働日数が(1)または(2)のどれに当てはまるか分かりやすいのですが、シフト制での勤務の場合、労働契約の締結時点では労働日や労働時間が具体的に定められておらず、勤務シフトによって具体的な労働日や労働時間が決まり、結果的に月や週によってバラつきがあることも珍しくありません。

このようにあらかじめ所定労働日数が明確に定められていない場合でも、年次有給休暇の付与は必要です。このようなケースで付与する年次有給休暇の日数について、厚生労働省から「いわゆる「シフト制」により就業する労働者の 適切な雇用管理を行うための留意事項」が公表され、考え方が示されました。

所定労働日数を算出しがたい場合には、次の日数を、基準日における1年間の所定労働日数とみなして年次有給休暇の付与日数を算出して差し支えありません。
・雇入れ6か月経過後の年次有給休暇の付与に当たっては、雇入れから6か月の労働日数の実績を2倍した日数
・雇入れ1年6か月経過後以降の年次有給休暇の付与に当たっては、前年の労働日数の実績

年次有給休暇を付与する最初のタイミングは雇い入れ後6か月経過したときですが、その場合はまだ1年間勤務していないため、6か月間の実労働日数を2倍にして1年間の所定労働日数とみなします。
2回目以降(雇入れ1年6か月経過後以降)は、前年1年間の労働日数の実績を1年間の所定労働日数とみなして算出します。

なお、シフト制の労働条件として一定の目安が労働条件で定められているときは、その日数を所定労働日数とみなして算出した年次有給休暇の付与日数が、実労働日数を用いて算出した付与日数を上回る場合に限って「目安となる労働日数」等を用いて年次有給休暇の付与日数を算出しても差し支えないとされています。

シフト制の労働条件として一定の目安が労働条件で定められているときの例
「毎週月、水、金曜日から勤務する日をシフトで指定する」
「1か月○日程度勤務」、「1週間当たり平均○時間勤務」、「1か月○日以上勤務」
「少なくとも毎週月曜日はシフトに入る」など

アーカイブ

[ご相談無料]まずはお気軽にご連絡ください。TEL:0120-26-4445[受付時間平日10:00〜21:00(土日祝日は休み)]

お問い合わせ

ご相談無料

まずはお気軽にご連絡ください

株式会社アントレコンサルティング

0120-26-4445

受付時間 9:00〜19:00(月曜〜土曜)

お問い合わせ

ページ上部へ戻る